Банкротство своими руками: где вы справитесь, а где нужен юрист
Коротко
Мысль «банкротство без юриста» приходит по одной причине: люди с долгами уже потратились до предела и платить ещё сто тысяч сверху не могут. Вопрос честный, но ответ на него не единый «да» или «нет». В одних случаях сам подать реально, и юрист не даст добавленной стоимости. В других - его работа спасает вас от отказа в списании, и это дороже любого гонорара.
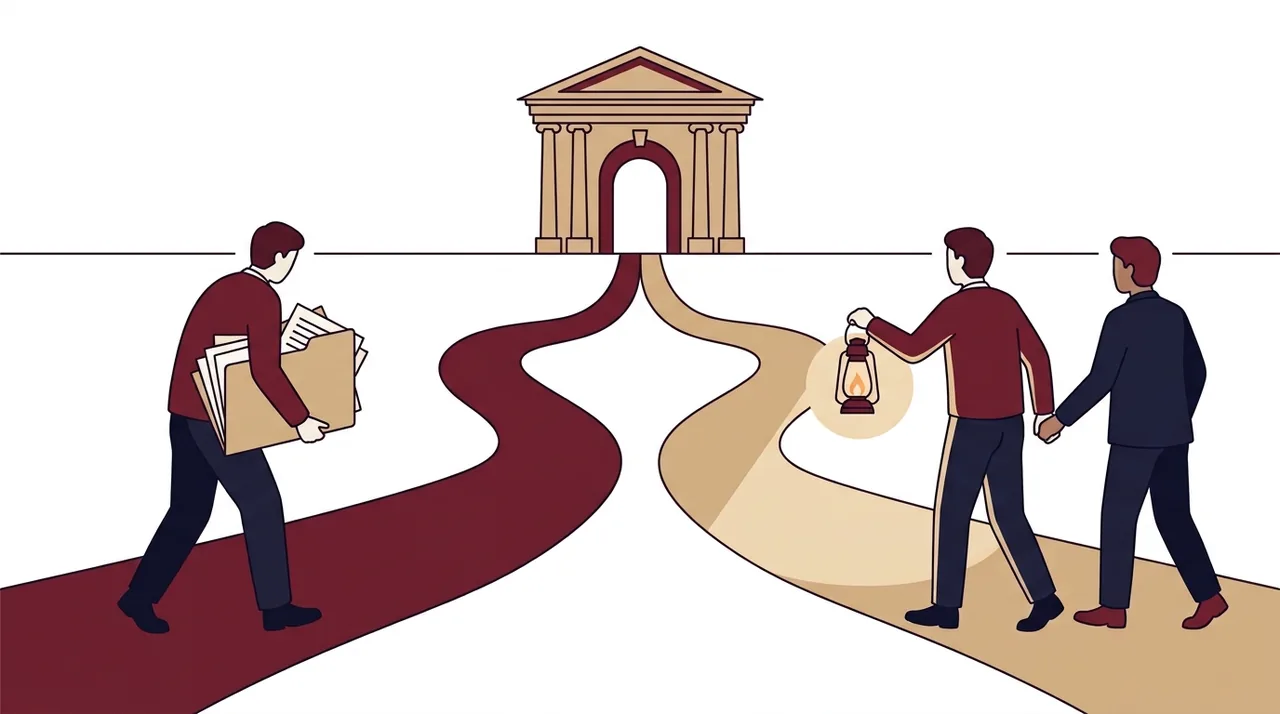
Разберу процедуру по этапам и покажу водораздел. Слева - зона читателя, где сэкономленные 100-200 тысяч рублей остаются у вас. Справа - зона юриста, где сэкономленные на нём деньги вы вернёте в виде долгов, которые суд отказался списать.
Хотите понять, потянете ли свой кейс сами - разберите свою ситуацию за 7 шагов. Расчёт идёт прямо в браузере, почту спросим только в конце и только если захотите сохранить разбор.
Когда «сам» - реально, а когда - нет
Коротко: сам справитесь в двух случаях - внесудебное банкротство через МФЦ и «пустой» судебный кейс без ипотеки, поручительств и сделок за три года. В сложных кейсах ошибка стоит больше, чем работа юриста.
Есть две принципиально разные процедуры. Внесудебная - через МФЦ по ст. 223.2 ФЗ-127. Она бесплатная и построена так, что вся проверка идёт на стороне государства: МФЦ поднимает данные ФССП, читает основание, вносит запись в реестр. Юрист там не даёт ничего сверх того, что и так сделает специалист МФЦ.
Судебная процедура сложнее. Заявление подаётся в арбитражный суд, дело ведёт финансовый управляющий, длится оно в среднем 9-10 месяцев, и в нём возможны споры: о требованиях кредиторов, о сделках должника за три года, о недобросовестности. Здесь развилка «сам или юрист» решается не одним фактом, а сцеплением нескольких.
Простой ориентир: чем меньше в вашем кейсе спорных элементов, тем реалистичнее пройти самому. «Пустой кейс» - это один-три банковских долга, нет ипотеки и залогов, нет крупных сделок с имуществом за три года, стабильная белая зарплата, нет статуса ИП с непогашенными обязательствами перед контрагентами. Совпадает всё - шансы пройти самостоятельно высокие. Не совпадает хотя бы один пункт - переходите в раздел «где юрист сэкономит вам больше, чем возьмёт».
Внесудебное банкротство через МФЦ: юрист не нужен вообще
Коротко: если долг 25 000-1 000 000 руб. и подходит одно из четырёх оснований, идёте в МФЦ бесплатно. Процедура длится шесть месяцев, юрист не даёт добавленной стоимости.
Внесудебная процедура закреплена статьями 223.2-223.7 ФЗ-127 «О несостоятельности (банкротстве)». Она задумана как раз для тех, у кого нет денег на суд и управляющего.
Условия по п. 1 ст. 223.2: сумма долгов от 25 000 до 1 000 000 рублей и одно из четырёх оснований.
- В отношении вас окончено исполнительное производство по п. 4 ч. 1 ст. 46 ФЗ-229 (у пристава не нашлось имущества, лист вернули взыскателю), и других открытых производств нет.
- Вы получаете страховую или военную пенсию либо участвовали в СВО, у вас есть исполнительный документ старше года, который не исполнен.
- Вы получаете ежемесячное пособие на ребёнка по ст. 9 ФЗ-81, у вас есть неисполненный исполнительный документ старше года, имущества под взыскание нет.
- У вас есть исполнительный документ старше семи лет, который так и не исполнен.
Если хотя бы одно условие подходит - идёте в любой МФЦ с паспортом, СНИЛС и списком известных вам кредиторов. Специалист МФЦ проверяет данные по базе ФССП, вносит запись в Единый федеральный реестр сведений о банкротстве. С этого дня перестают начисляться пени и проценты, приостанавливаются исполнительные производства, взыскатели больше не могут обращаться в банки напрямую - только к приставам (ст. 223.4 ФЗ-127).
Через шесть месяцев, если ничего не изменилось, долги считаются списанными автоматически. Есть одно место, где можно ошибиться, - забыть кредитора в списке. Тогда именно его долг сохранится: подп. 1 п. 1 ст. 223.4 прямо это оговаривает. Поэтому единственная работа для вас - перед походом в МФЦ выписать всех, кому вы должны, и проверить долги через личный кабинет на «Госуслугах» и через сайт ФССП.
Юрист в этой процедуре не участвует. Заплатить ему за «сопровождение МФЦ» - значит купить услугу, которую вам сделают бесплатно.
Как понять, что судебное банкротство «пустое»
Коротко: чек-лист из шести пунктов. Если совпадают все шесть - сами реально дойдёте до определения о завершении процедуры. Хоть один нет - переходим в раздел про юриста.
«Пустой» кейс в судебном банкротстве - это ситуация, в которой некому и не о чем спорить. У кредиторов нет оснований оспаривать сделки, у управляющего - искать скрытое имущество, у суда - вникать в семейные и деловые связи должника.
Шесть признаков «пустого» кейса.
- У вас один-три кредитора, и все они - обычные банки или МФО. Никаких долгов физлицам по расписке, никаких требований от бывших партнёров по бизнесу, никаких субсидиарных обязательств.
- Нет ипотеки и нет действующих залогов (в том числе автокредита с непогашенным залогом машины).
- Вы не были ИП последние три года, а если были - долгов перед контрагентами и в бюджет нет.
- За последние три года вы не продавали и не дарили недвижимость, автомобили, доли в бизнесе. Крупные покупки и продажи вещей дороже 300 тыс. руб. - тоже нет.
- У вас стабильная работа с белой зарплатой либо пенсия. Управляющий увидит регулярные поступления, а не «серые» переводы от знакомых.
- Ваш брак не в стадии раздела, супруг не претендует на общее имущество, у вас нет брачного договора, который меняет режим имущества «в пользу второго».
Совпало всё - у вас пустой кейс. Управляющий получит короткую и понятную процедуру, суд - типовое дело без обособленных споров, а вы - высокие шансы пройти самостоятельно.
Если сомневаетесь хоть по одному пункту, помните формулу: цена самозаявки, где что-то пошло не так, - это не «депозит и публикации», а полностью несписанные долги. Причины отказа в списании перечислены в п. 4 ст. 213.28 ФЗ-127; юрист именно там окупается.
Сколько это реально стоит: цена самозаявки против цены юриста
Коротко: «пол» самостоятельной процедуры - 35-45 тыс. руб. (депозит + публикации + почта). Юрист «под ключ» добавляет 60-200 тыс. руб. Госпошлина для должника с сентября 2024 года - 0 руб.
Разложим расходы по строкам.
Госпошлина. С 9 сентября 2024 года, после вступления в силу ФЗ-259, для гражданина-должника пошлина за заявление о признании себя банкротом обнулилась (подп. 8 п. 1 ст. 333.21 НК РФ). Раньше было 300 руб., сейчас - 0. Для кредитора-физлица - 10 000 руб., для организации - 100 000 руб.
Депозит на вознаграждение финансового управляющего. Обязательный платёж - 25 000 руб. Он вносится на депозит арбитражного суда одновременно с заявлением. По ходатайству суд может отсрочить внесение до первого заседания, но не отменить: без депозита процедуру не введут. Сумма установлена абзацем 6 п. 3 ст. 20.6 ФЗ-127 как единовременная плата за проведение процедуры. Сверху управляющий получает 7 % от сумм, реально пошедших на удовлетворение требований кредиторов, - это уже из конкурсной массы, из вашего кармана дополнительно ничего не берут.
Публикации сведений. Каждое сообщение в Единый федеральный реестр сведений о банкротстве (ЕФРСБ, Федресурс) - около 900 руб. За процедуру физлица набирается 5-9 сообщений, итого 4 500-8 500 руб. Плюс одно объявление в газете «Коммерсантъ» о введении реализации - от 11 500 руб., если ваш кейс подпадает под обязательную публикацию.
Почтовые расходы. Заявление и приложения направляются каждому кредитору и в ФНС заказными письмами с уведомлениями. На процедуру реалистично уходит 3 000-7 000 руб.
Сложим минимум и максимум для типовой процедуры без спора:
- нижняя граница: 25 000 + 4 500 + 3 000 = 32 500 руб.;
- верхняя граница обычной процедуры: 25 000 + 8 500 + 11 500 + 7 000 = 52 000 руб.
То есть «пол» самостоятельной процедуры - около 35-45 тыс. руб. Это неизбежные расходы независимо от того, есть у вас юрист или нет.
Юрист «под ключ». Рынок в 2026 году - 60 000-200 000 руб., среднее по России около 100 000 руб. Дороже в Москве, Санкт-Петербурге, ХМАО и Тюмени; дешевле в регионах.
Разница «сам / с юристом» - это те же 60-200 тыс. рублей, за которые юрист берёт на себя работу с СРО, споры по сделкам, споры по требованиям кредиторов и защиту от отказа в списании. В простом кейсе эта работа не понадобится. В сложном - без неё вы теряете не деньги, а долги, которые остаются.
Что делаете вы сами всегда - вне зависимости от сложности
Коротко: сбор бытовых документов юрист за вас не сделает. Справки НДФЛ, договоры, банковские выписки за три года, документы на семью и имущество - это ваша работа в любом сценарии.
Юрист берёт на себя правовую составляющую и процессуальные действия. Бытовой сбор бумаг остаётся на вас: юрист не пойдёт в банк за справкой о ваших счетах, не запросит справку 2-НДФЛ у вашего работодателя, не сходит в ЗАГС за свидетельствами о рождении детей.
Что надо собрать до подачи, независимо от сложности кейса (п. 3 ст. 213.4 ФЗ-127):
- Паспорт и СНИЛС - копии.
- ИНН - копия.
- Свидетельство о браке, о разводе, о рождении детей - копии; о смерти супруга - при наличии.
- Трудовая книжка и справка о доходах и удержанных суммах налога (форма 2-НДФЛ или её преемница) за три года.
- Выписка из ЕГРН на всё принадлежащее вам недвижимое имущество; выписка о правах, зарегистрированных за три года до подачи.
- Выписка из ГИБДД на транспортные средства.
- Кредитные договоры и справки о размере задолженности от каждого кредитора на дату не старше 30 дней.
- Выписки по счетам во всех банках за три года. Именно во всех, даже в тех, где счёт открывался «на карту», а потом лежал без движения.
- Справка из ФНС о задолженности по налогам и справка о статусе индивидуального предпринимателя (не старше 5 рабочих дней).
- Справки с СФР о полученных пособиях, о выплатах маткапитала.
Юрист может подсказать, какие бумаги дополнительно нужны в вашем случае. Но заказать и получить их всё равно вы. Это первый час-два вашего собственного времени в любом сценарии.
Готовые бланки, которые пригодятся сразу же:
- заявление о признании гражданина банкротом - шапка, реквизиты суда, обязательные разделы;
- список кредиторов и должников - форма Минэкономразвития;
- опись имущества гражданина - та же форма;
- заявление о составе семьи и иждивенцах - для расчёта прожиточного минимума в процедуре.
Что вы можете сделать сами при простом кейсе
Коротко: подать заявление, приложения, оплатить депозит, дойти до первого заседания, пройти реализацию имущества. При «пустом» кейсе весь цикл реально сделать самостоятельно.
Технически подача заявления в арбитражный суд ничем не отличается от подачи любого другого заявления. Работает электронный сервис «Мой Арбитр» на сайте kad.arbitr.ru: логин через «Госуслуги», прикладываете PDF-файлы, ставите электронную подпись, оплачиваете госпошлину (для должника - 0 руб., как разобрали выше). Дальше суд регистрирует дело и назначает первое заседание об обоснованности заявления.
Что вы делаете сами при простом кейсе.
- Составляете заявление по образцу. В нём указываете: причины неплатёжеспособности, общий размер долга, перечень кредиторов, наименование саморегулируемой организации арбитражных управляющих, из которой просите утвердить финансового управляющего.
- Заполняете форму списка кредиторов (приказ Минэкономразвития от 05.08.2015 № 530). Форма табличная: каждый кредитор одной строкой - наименование, адрес, сумма основного долга, проценты, неустойки, дата возникновения, основание.
- Заполняете опись имущества по той же форме. Всё, что у вас есть, - от квартиры до бытовой техники дороже 10 000 руб. Указываете имущество, находящееся в залоге, с реквизитами залогодержателя.
- Направляете копии заявления и всех приложений каждому кредитору и в ФНС заказными письмами с описью вложения. Квитанции и описи прикладываете к оригиналу заявления.
- Вносите на депозит суда 25 000 руб. и прикладываете платёжное поручение. Реквизиты депозитного счёта арбитражного суда есть на сайте суда.
- Подаёте всё через «Мой Арбитр».
- Приходите на первое заседание об обоснованности заявления. Оно короткое: суд проверяет, что заявление соответствует ст. 213.4, назначает финансового управляющего, вводит реструктуризацию долгов или сразу реализацию имущества (в подавляющем большинстве дел физлиц - реализацию, потому что регулярного дохода на утверждение плана реструктуризации у должников нет).
- Работаете с управляющим: передаёте все банковские карты, документы, отвечаете на запросы. Раз в квартал управляющий подаёт в суд отчёт, а также ходатайства о продлении процедуры.
- Приходите на заседание о завершении процедуры. Суд выносит определение об освобождении от обязательств (п. 3 ст. 213.28 ФЗ-127).
Если по ходу процедуры не появляется никаких споров - реально пройти всё лично. Пример такого кейса подробно разбираем в статье «Банкротство без имущества и дохода».
Где юрист сэкономит вам больше, чем возьмёт
Коротко: пять узлов, где цена ошибки выше цены услуг: подбор СРО, работа со сделками за три года, ипотека и залог, оспаривание требований, защита от отказа в списании.
Пять этапов, где ошибка стоит дороже, чем работа юриста.
Первый узел - подбор СРО и договорённость с управляющим до подачи. Формально закон обязывает финансового управляющего вести дело за 25 000 руб. плюс 7 % проценты. На практике многие СРО, получив запрос суда, отвечают отказом - по их подсчётам одна процедура физлица приносит меньше, чем стоит рабочее время управляющего. Если ваше СРО отказало, суд запрашивает другое. Через 2-3 круга производство прекращается за отсутствием кандидатуры (ст. 45, п. 9 ст. 213.9 ФЗ-127). Юрист обычно работает со «своими» управляющими, у которых есть согласие вести физлиц за штатное вознаграждение.
Хотите разобраться в своей ситуации до подачи - получите персональный план решения: за 7 шагов определим, простой у вас кейс или сложный, и где именно вам понадобится юрист.
Второй узел - сделки за три года. Гл. III.1 ФЗ-127 позволяет оспаривать сделки должника: подозрительные (ст. 61.2) и с предпочтением одному кредитору (ст. 61.3). Если за три года до подачи вы продали автомобиль сестре по цене втрое ниже рынка, подарили квартиру сыну или закрыли долг одному банку в ущерб другим - управляющий обязан подать заявление об оспаривании. Юрист заранее оценит риски и подскажет, что делать: либо готовить документальную защиту («сделка была рыночной, вот акт оценки и выписка о переводе»), либо признавать её и включать имущество в опись сразу, чтобы не терять освобождения по п. 4 ст. 213.28.
Третий узел - ипотека и любой залог. Ипотечная квартира не защищена статусом единственного жилья: залоговое имущество продаётся в любом случае (см. разбор «Банкротство при ипотеке»). Аналогично автомобиль с непогашенным автокредитом идёт на торги. Здесь юрист выстраивает конкретную стратегию: заключить мировое соглашение с банком-залогодержателем, оставить квартиру и продолжать платить; выкупить имущество через родственника на торгах; согласовать порядок продажи, чтобы вырученных денег хватило и на залог, и на оставшиеся расходы.
Четвёртый узел - требования кредиторов. Каждый кредитор в течение двух месяцев после публикации о признании должника банкротом заявляет свои требования в реестр. Некоторые из них - завышены: коллекторы включают неустойки, начисленные за пределами разумного, банки прилагают требования по договорам, которые вы уже оспаривали. Юрист подаёт возражения по каждому спорному требованию и снижает реестр. Меньше реестр - меньше 7 % премии управляющего, короче реализация, меньше шансов, что кто-то оспорит списание.
Пятый узел - защита от отказа в списании по п. 4 ст. 213.28 и п. 45 Пленума 45. Это самый дорогой сценарий: суд проводит процедуру, а в определении о завершении пишет «правило об освобождении не применяется». Долги остаются, потрачено 40-50 тыс. руб., девять месяцев времени и нервов, а результата нет. Причины: недостоверные сведения управляющему или суду, скрытое имущество, признаки мошенничества при получении кредита, недобросовестность в обособленных спорах. Юрист сопровождает вас на всех заседаниях, оформляет показания под протокол так, чтобы не всплыло случайных «недостоверных сведений», и вовремя заявляет позицию по спорам.
Кейсы, где сам подавать нельзя
Коротко: пять кейсов-стопов. В них экономия на юристе - это либо отказ в списании, либо потеря имущества, которое можно было сохранить.
- Ипотека или действующий залог. Разбор - в статье «Банкротство при ипотеке»: стратегия сохранения жилья требует переговоров с банком и точной работы с ходатайствами.
- Поручительство или созаём. См. «Банкротство поручителя и созаёмщика». Здесь важно понимать, ваш это долг или чужой, и в каком порядке заявляться. Ошибка = отказ в списании.
- Индивидуальный предприниматель с непогашенными долгами перед контрагентами. См. «Банкротство ИП и самозанятого». Кредиторы-юрлица подают возражения по каждому шагу.
- Крупные сделки с родственниками за три года. Продажа автомобиля матери, дарение дачи ребёнку, продажа квартиры супругу за 1 руб. - оспаривается почти автоматически. Без юриста риск отказа в списании долгов высокий.
- Супружеский имущественный конфликт. См. «Банкротство супругов». Работа с общим имуществом, брачным договором, разделом - без юриста ошибок будет столько, что процедура превратится в череду обособленных споров.
Если ваш кейс подпадает хотя бы под один пункт, отказ от юриста - это не экономия, а покупка риска.
Как найти финансового управляющего, чтобы дело не встало
Коротко: сначала договоритесь с конкретным управляющим и его СРО, потом подавайте заявление. Обзвон 2-3 управляющих напрямую до подачи - лучшая страховка от прекращения производства.
По закону схема выглядит так: в заявлении вы указываете СРО, суд направляет туда запрос, СРО в течение 9 дней представляет кандидатуру. На практике СРО отвечает по одной из трёх схем.
- Представляет кандидатуру и всё дальше идёт нормально.
- Отвечает отказом «в связи с отсутствием согласий арбитражных управляющих».
- Молчит; суд ждёт 9 дней и запрашивает другое СРО.
Через 2-3 круга суд прекращает производство. Это одна из самых частых причин, по которой самозаявки заваливаются.
Что делать до подачи, а не после отказа.
- Найдите на сайте Росреестра или на портале ЕФРСБ реестр СРО арбитражных управляющих. Их около 40, у каждой - контакты и список членов в вашем регионе.
- Найдите телефоны 3-5 управляющих, которые работают с физлицами в вашем регионе. Позвоните каждому и спросите прямо: «Я подаю на банкротство, кейс такой-то (кратко), готовы взять за 25 000 руб.?»
- Найдите одного согласного. Возьмите у него ФИО, номер в реестре, наименование СРО.
- В заявлении в суд укажите именно эту СРО. Суд обязан направить запрос ей.
- Когда СРО получит запрос, ваш управляющий уже даст согласие.
Юрист обычно делает это сам, потому что у него есть контакты 5-10 управляющих, с которыми он работает годами. Если работаете сами - это ваш час-два по телефону, но именно он часто решает исход процедуры.
Ловушки, из-за которых долги не спишутся
Коротко: три класса ошибок. Первый - недостоверные сведения (п. 4 ст. 213.28). Второй - недобросовестность в обособленных спорах (п. 45 Пленума 45). Третий - «личные» требования, которые не спишутся никогда (п. 5 ст. 213.28).
Освобождение от долгов - не автоматическая награда за то, что вы прошли процедуру. Это отдельное решение суда, и в трёх случаях его не будет.
Первый класс. Недостоверные сведения и признаки недобросовестности при возникновении долга (п. 4 ст. 213.28 ФЗ-127). Что сюда попадает:
- вы не предоставили или предоставили заведомо недостоверные сведения управляющему или суду;
- вы привлечены к уголовной или административной ответственности за неправомерные действия при банкротстве (ст. 195, 197 УК РФ; ст. 14.13 КоАП);
- доказано, что при получении кредита вы предоставили банку заведомо ложные сведения (завысили доход, не сообщили о других кредитах, представили поддельные документы);
- вы скрыли или умышленно уничтожили имущество.
Опасность в том, что «заведомо ложные сведения при получении кредита» - формулировка широкая. Банки в своих возражениях всё чаще пишут: «Указывал доход 80 тыс. в анкете, реально получал 45 тыс. по 2-НДФЛ». Юрист заранее просчитывает такие места и готовит объяснение.
Второй класс. Недобросовестность в обособленных спорах (п. 45 Постановления Пленума ВС РФ от 13.10.2015 № 45). Верховный суд разъяснил: если гражданин в ходе процедуры вёл себя недобросовестно, суд может отказать в освобождении, даже если формальных оснований по п. 4 ст. 213.28 нет. Сюда попадают: сокрытие имущества, обнаруженное управляющим; уклонение от передачи документов; активное противодействие процедуре.
Третий класс. «Личные» требования, которые не спишутся никогда (п. 5 ст. 213.28 ФЗ-127). Это:
- алименты и текущие платежи по алиментам;
- вред, причинённый жизни или здоровью;
- зарплата и выходное пособие работников банкрота-ИП;
- моральный вред;
- иные требования, неразрывно связанные с личностью кредитора.
Знать это надо до подачи. Если основной ваш долг - алиментные обязательства, банкротство их не спишет; облегчит только текущее давление приставов через мораторий.
Пошаговый маршрут самозаявки: одна страница
Коротко: 8 шагов от «понять пороги» до «получить определение о завершении». Полный разбор процедуры - в столпе «Банкротство физических лиц: пошаговая инструкция».
- Проверьте пороги. Долг больше 500 000 руб. и просрочка больше 3 месяцев - обязаны подать сами (п. 1 ст. 213.4). Меньше - вправе подать при признаках неплатёжеспособности (п. 2 ст. 213.4). Подходите под условия внесудебной по ст. 223.2 - идёте в МФЦ, судебную не открываете.
- Проверьте кейс на «пустоту». Прогоните свой случай по шести пунктам из раздела «Как понять, что судебное банкротство пустое». Не «пустой» - консультируйтесь с юристом до подачи.
- Соберите документы за 3 года. Полный список - в разделе «Что делаете вы сами всегда».
- Договоритесь с финансовым управляющим и его СРО. Позвоните 3-5 управляющим, найдите согласного, возьмите реквизиты СРО.
- Составьте и подайте заявление. По образцу, через «Мой Арбитр», с оплаченным депозитом 25 000 руб. и разосланными кредиторам копиями.
- Пройдите первое заседание об обоснованности. Суд утверждает управляющего, вводит процедуру - обычно сразу реализацию.
- Работайте с управляющим: передайте карты, документы, отвечайте на запросы. Соблюдайте установленный ПМ и заявляйте ходатайство о его сохранении на иждивенцев.
- Придите на заседание о завершении процедуры. Получите определение об освобождении от долгов.
Средний срок - 9-10 месяцев с даты введения реализации до определения о завершении.
Частые вопросы
Частые вопросы
До заседания об обоснованности - да, заявление можно отозвать. После введения процедуры отозвать заявление уже нельзя: дело идёт до определения о завершении или до прекращения производства (например, при отсутствии кандидатуры управляющего). Прекращение производства до введения процедуры не считается вашим банкротством и не блокирует повторную подачу, но и не приносит освобождения от долгов.
Прекращать эту стратегию и договариваться с конкретным управляющим напрямую до подачи нового заявления. Обзвонить 5-10 арбитражных управляющих в регионе, найти согласного, узнать номер его СРО и указать эту СРО в новом заявлении. Если совсем не получается - подключить юриста: у него обычно есть 5-10 «своих» управляющих, готовых взять типовую процедуру за штатное вознаграждение.
Нет. С момента введения процедуры банкротства действует мораторий: гражданин не вправе исполнять требования кредиторов, кроме как через управляющего и в порядке, установленном законом. Прямой платёж одному кредитору в ущерб другим - это сделка с предпочтением по ст. 61.3 ФЗ-127. Управляющий её оспорит, деньги вернут в конкурсную массу, а вам подпортит перспективы по п. 4 ст. 213.28.
Зарплата поступает на специальный счёт, который открывает управляющий. Из неё вам ежемесячно возвращается прожиточный минимум региона на вас и на иждивенцев по вашему письменному ходатайству (п. 39 Пленума ВС РФ № 45 от 13.10.2015). Остаток идёт в конкурсную массу. Ходатайство на ПМ иждивенцев подаёте сами, с приложением свидетельств о рождении, справок об учёбе, документов на инвалидность.
Это красный флаг: банк или МФО подадут возражения о недобросовестности при получении кредита. Если сможете документально доказать, что кредит брали не «под последний рывок», а на объективные нужды (лечение, ремонт после аварии, оплата долгов родственника), - шансы на освобождение сохраняются. Без юриста здесь нельзя: п. 4 ст. 213.28 ФЗ-127 срабатывает именно на таких деталях.
По п. 2 ст. 213.30 ФЗ-127 гражданин не вправе повторно инициировать своё банкротство в течение 5 лет с даты завершения процедуры реализации имущества либо с даты прекращения производства по делу в этой процедуре. По п. 1 той же статьи в течение 5 лет после освобождения от долгов надо сообщать банкам о своём статусе банкрота при получении кредитов. Полное освобождение доступно повторно только через 5 лет от одного из этих событий, что настанет раньше.
Источники
- ФЗ от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», ст. 213.4 (заявление гражданина) - КонсультантПлюс
- ФЗ-127, ст. 20.6, п. 3 (вознаграждение финансового управляющего - 25 000 руб. единовременно + 7 %) - КонсультантПлюс
- ФЗ-127, ст. 213.9 (финансовый управляющий - обязательное участие) - КонсультантПлюс
- ФЗ-127, ст. 213.28 (завершение расчётов и освобождение от обязательств; п. 4 - когда не спишут; п. 5 - «личные» требования) - КонсультантПлюс
- ФЗ-127, ст. 223.2 (внесудебное банкротство через МФЦ - основания и пороги) - КонсультантПлюс
- ФЗ-127, ст. 223.4 (последствия включения сведений о внесудебной процедуре в ЕФРСБ) - КонсультантПлюс
- Постановление Пленума ВС РФ от 13.10.2015 № 45 (п. 39 - прожиточный минимум; п. 45 - недобросовестность в обособленных спорах) - КонсультантПлюс
- Налоговый кодекс РФ, ст. 333.21 (пошлина за банкротные заявления: должник - 0 руб., кредитор-физлицо - 10 000, организация - 100 000; в ред. ФЗ-259 от 08.08.2024) - КонсультантПлюс
- ФЗ от 02.10.2007 № 229-ФЗ «Об исполнительном производстве», п. 4 ч. 1 ст. 46 (основание для внесудебной процедуры) - КонсультантПлюс
- Приказ Минэкономразвития РФ от 05.08.2015 № 530 «Об утверждении форм документов, представляемых гражданином при обращении в суд с заявлением о признании его банкротом» - КонсультантПлюс
- Единый федеральный реестр сведений о банкротстве - ЕФРСБ (Федресурс) - официальный портал
- Статистический бюллетень «Банкротства» - Федресурс, годовой отчёт 2024 и полугодие 2025 - раздел «Аналитика»
Разобрать свою ситуацию точечно и понять, где вам понадобится юрист, а где справитесь сами, - получите персональный план решения за 7 шагов.
Материалы готовит и проверяет редакция «Точки опоры» вместе с практикующими юристами по банкротству.
Похожие статьи
Банкротство из-за границы: как оценить процедуру в 2026
Проживание за рубежом само по себе не закрывает российскую процедуру. Но адрес суда, документы, представительство и зарубежные активы придётся проверить отдельно.
Банкротство без прописки: как подать заявление в 2026 году
Отсутствие прописки не равно запрету на банкротство. Но адрес для арбитражного суда и адрес для МФЦ определяются по разным правилам.
Банкротство и муниципальная квартира: что учесть в 2026
Муниципальная квартира не продаётся как собственность должника. Но банкротство не прекращает обязанность платить за жильё и само по себе не разрешает спор о социальном найме.
Банкротство военнослужащего: риски для службы в 2026 году
Само банкротство не названо отдельным основанием увольнения с военной службы. Но до подачи заявления нужно разделить виды выплат и проверить жильё, особенно если оно куплено по НИС.
Связанные понятия
Брачный договор
Брачный договор - нотариальное соглашение супругов, которое меняет законный режим их имущества с совместного на раздельный или долевой. В банкротстве работает не всегда: если договор заключён после появления долга и оставил одного супруга с обязательствами, а второго с активами, суд оспорит его по ст. 46 СК РФ и вернёт имущество в конкурсную массу.
Взыскатель
Взыскатель - тот, кому по исполнительному документу должны заплатить или передать имущество. Это может быть банк, микрофинансовая, налоговая, физическое лицо или организация. Взыскатель появляется только после того, как долг подтверждён судом или другим документом с исполнительной силой.
Вознаграждение финансового управляющего
Вознаграждение финансового управляющего складывается из фиксированной суммы 25 000 рублей за каждую процедуру и процентов - 7% от выручки или от погашенных требований (ст. 20.6 ФЗ-127). Фиксированную часть вносит на депозит суда сам должник, проценты берутся из денег, вырученных в деле.
Депозит арбитражного суда
Депозит арбитражного суда - счёт, куда заявитель вносит деньги на вознаграждение финансового управляющего до заседания по обоснованности заявления. По статье 213.4 ФЗ-127 и статье 20.6 ФЗ-127 сумма равна 25 000 рублей за одну процедуру. Без депозита суд оставит заявление без движения и не откроет банкротство.
ЕФРСБ
ЕФРСБ - Единый федеральный реестр сведений о банкротстве, открытая государственная база на портале Федресурс. В ней публикуют все значимые события процедур: признание банкротом, назначение управляющего, торги, собрания кредиторов, завершение дела. Поиск бесплатный и доступен любому человеку без регистрации.
Залог
Залог - способ обеспечения обязательства, при котором кредитор получает право в случае неисполнения долга получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами. Правовая основа - ст. 334 ГК РФ. В залог можно передать почти любое имущество: недвижимость, автомобиль, оборудование, доли в ООО, требования по счетам.
Иждивенцы
Иждивенцы - это лица, находящиеся на постоянном материальном содержании должника: несовершеннолетние дети, нетрудоспособные родители, супруг без источника средств. При банкротстве и в исполнительном производстве на каждого иждивенца из дохода должника сохраняется прожиточный минимум - но только по мотивированному ходатайству и через суд, а не автоматически.
Индивидуальный предприниматель
Индивидуальный предприниматель - это гражданин, который получил государственную регистрацию и ведёт предпринимательскую деятельность без образования юридического лица. Правовая основа - ст. 23 Гражданского кодекса РФ и Федеральный закон от 08.08.2001 № 129-ФЗ. ИП отвечает по долгам всем своим имуществом, включая личное.
Образцы документов по теме
Как получить справку о доходах, если фирма ликвидирована
Четыре маршрута сбора доказательств дохода за три года, когда бывший...
Как проверить юриста по банкротству физлиц в открытых реестрах
Пять открытых реестров - КАД.Арбитр, Федресурс, реестр СРО арбитражных...
Как вести себя на первом судебном заседании по банкротству
Что суд решает на первом заседании обоснованности заявления по ст. 213.6...
График сбора справок для банкротства: что и когда заказывать
Порядок сбора задаёт самый жёсткий срок: выписка из ЕГРИП должна быть получена...
Нужен пакет под вашу ситуацию? Пройдите диагностику - 10 минут, и мы подберём образцы и заполним их по вашим данным.
Получить пакет документовРазборы дел по теме
Как прошло дело с финансовым управляющим: реализация имущества и итоговое списание
Пошагово изнутри процедуры реализации: депозит и подача заявления, работа финансового управляющего, инвентаризация массы, торги по автомобилю и гаражу, распределение выручки и освобождение от оставшихся долгов по ст. 213.28 ФЗ-127.
Списание 1,2 млн потребкредитов и микрозаймов при доходе ниже прожиточного минимума
Судебное банкротство, реализация имущества - конкурсная масса отсутствует, единственное жильё сохранено, долги списаны примерно за 8 месяцев.